MONEY HABITS · 6 MIN READ
અકસ્માત વીમો: TTD દ્વારા તમારી આવકનું રક્ષણ કેમ જરૂરી છે?
અકસ્માત પછી માત્ર સારવારનો ખર્ચ જ નહીં, પરંતુ આવકનું નુકસાન પણ પરિવાર માટે મોટો પડકાર બની શકે છે. Personal Accident Insurance અને TTD દ્વારા આર્થિક સુરક્ષાનું મહત્વ, 10 વર્ષનું ગણિત અને જરૂરી માહિતી જાણો.
Jigar Suthar · 31 October 2026
અકસ્માત વીમો: TTD દ્વારા તમારી આવકનું રક્ષણ કેમ જરૂરી છે?
આજે દરેક વ્યક્તિ પોતાના પરિવાર માટે આર્થિક સુરક્ષા ઊભી કરવા મહેનત કરે છે. કોઈ ઘર માટે લોન લે છે, કોઈ બાળકોના શિક્ષણ માટે બચત કરે છે, તો કોઈ ભવિષ્ય માટે રોકાણ કરે છે.
પરંતુ એક પ્રશ્ન આપણે ઘણીવાર ભૂલી જઈએ છીએ:
જો આવતીકાલે કોઈ અકસ્માતને કારણે તમે 3 મહિના, 6 મહિના કે એક વર્ષ સુધી કામ ન કરી શકો તો તમારા પરિવારનો ખર્ચ કેવી રીતે ચાલશે?
આપણે Health Insurance વિશે જાણીએ છીએ, Life Insurance વિશે જાણીએ છીએ, પરંતુ Personal Accident Insurance અને ખાસ કરીને TTD વિશે હજુ પણ ઘણા લોકો અજાણ છે.
આ લેખમાં આપણે અકસ્માત વીમો, TTD, આવકનું નુકસાન અને 10 વર્ષનું આર્થિક ગણિત સરળ ભાષામાં સમજવાના છીએ.
1. Personal Accident Insurance એટલે શું?
Personal Accident Insurance એટલે વ્યક્તિગત અકસ્માત વીમો.
આ વીમો પોલિસીની શરતો મુજબ અકસ્માતને કારણે થતા મૃત્યુ અથવા શારીરિક અપંગતા માટે આર્થિક વળતર આપે છે.
પોલિસીમાં સામેલ કવરેજ પ્રમાણે નીચેના લાભ મળી શકે છે:
- Accidental Death – અકસ્માતને કારણે મૃત્યુ.
- Permanent Total Disability (PTD) – કાયમી સંપૂર્ણ અપંગતા.
- Permanent Partial Disability (PPD) – કાયમી આંશિક અપંગતા.
- Temporary Total Disability (TTD) – કામચલાઉ સંપૂર્ણ અપંગતા.
દરેક પોલિસીમાં બધા લાભ સામેલ હોય જ એવું નથી. પોલિસી ખરીદતી વખતે કયા લાભ ઉપલબ્ધ છે તે તપાસવું જરૂરી છે.
2. ભારતમાં અકસ્માતનું વધતું જોખમ
રોડ અકસ્માતો ભારતમાં ગંભીર સમસ્યા બની રહ્યા છે.
ભારત સરકારના માર્ગ પરિવહન અને રાજમાર્ગ મંત્રાલયના પ્રકાશિત આંકડા પ્રમાણે:
- 2022માં 4,61,312 માર્ગ અકસ્માત નોંધાયા હતા.
- 2023માં 4,80,583 માર્ગ અકસ્માત નોંધાયા હતા.
- 2024માં 4,87,707 માર્ગ અકસ્માત નોંધાયા હતા.
2024માં માર્ગ અકસ્માતોમાં 1,77,175 લોકોનાં મૃત્યુ થયાં હતાં.
આ આંકડા દર્શાવે છે કે અકસ્માતનું જોખમ કેટલું ગંભીર છે.
અકસ્માતની કોઈ પૂર્વ સૂચના હોતી નથી, પરંતુ તેના કારણે ઊભી થતી આર્થિક મુશ્કેલી માટે અગાઉથી તૈયારી કરી શકાય છે.
3. અકસ્માત એટલે શું?
સામાન્ય રીતે અકસ્માત એટલે અચાનક, અનિચ્છિત અને અણધારી રીતે બનતી ઘટના, જેના કારણે વ્યક્તિને શારીરિક ઈજા અથવા મૃત્યુ થઈ શકે.
ઉદાહરણ તરીકે:
- રોડ અકસ્માત.
- વાહન અથડાવું.
- ઊંચાઈ પરથી પડી જવું.
- લપસી જવાથી ઈજા થવી.
- કામના સ્થળે મશીનથી ઈજા થવી.
- આગ અથવા વિસ્ફોટથી ઈજા થવી.
- કોઈ વસ્તુ પડવાથી ઈજા થવી.
કોઈ ઘટના વીમા હેઠળ અકસ્માત ગણાય કે નહીં તે સંબંધિત પોલિસીની વ્યાખ્યા અને શરતો પર આધાર રાખે છે.
4. TTD એટલે શું?
TTDનું પૂરું નામ Temporary Total Disability છે.
સરળ ભાષામાં સમજીએ તો અકસ્માતને કારણે વ્યક્તિ થોડા સમય માટે સંપૂર્ણપણે કામ કરવા અસમર્થ બની જાય તેને Temporary Total Disability કહેવામાં આવે છે.
ઉદાહરણ:
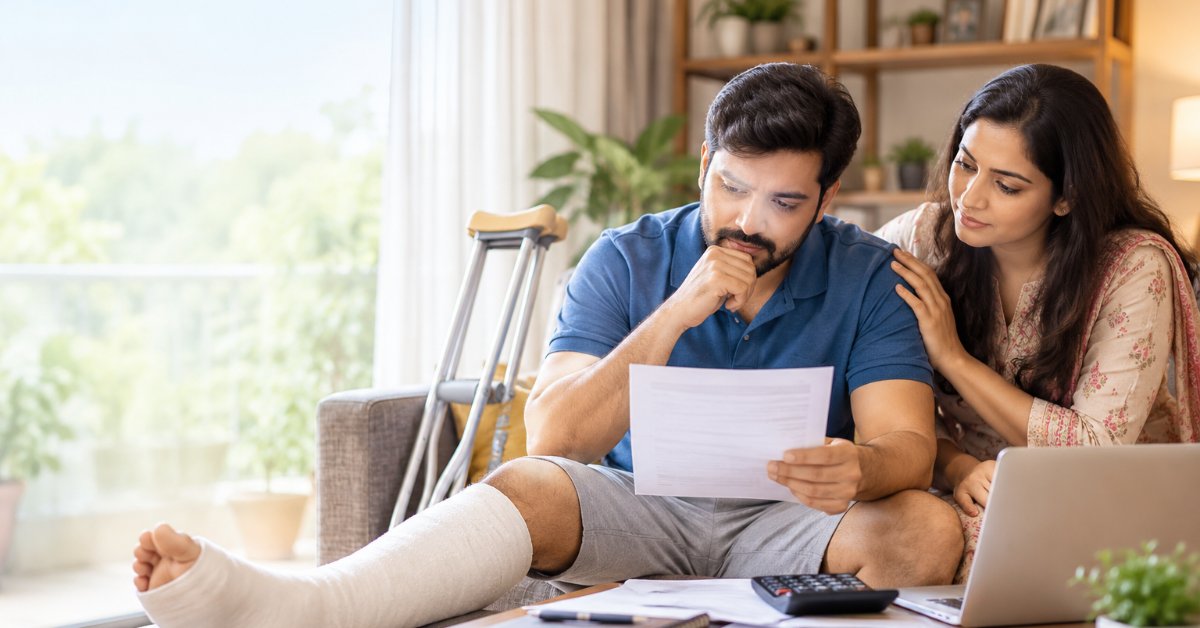
એક વ્યક્તિનો રોડ અકસ્માત થાય છે અને તેના પગમાં ગંભીર ફ્રેક્ચર થાય છે. ડૉક્ટર તેને 3 મહિના સુધી કામ ન કરવાની સલાહ આપે છે.
આ સમયગાળા દરમિયાન વ્યક્તિ પોતાની સામાન્ય નોકરી અથવા વ્યવસાય કરી શકતી નથી.
જો તેની Personal Accident Policyમાં TTD Benefit સામેલ હોય અને પોલિસીની તમામ શરતો પૂર્ણ થતી હોય, તો તેને નિર્ધારિત સાપ્તાહિક વળતર મળી શકે છે.
TTDનો મુખ્ય હેતુ અકસ્માતને કારણે કામચલાઉ સંપૂર્ણ અપંગતા સર્જાય ત્યારે આવકના નુકસાનને પહોંચી વળવામાં મદદ કરવાનો છે.
5. 10 વર્ષનું આવકનું ગણિત
ધારો કે એક વ્યક્તિ દર મહિને ₹50,000 કમાય છે.
- માસિક આવક: ₹50,000
- વાર્ષિક આવક: ₹6,00,000
- 10 વર્ષની કુલ આવક: ₹60,00,000
આ ગણતરીમાં પગાર વધારો ગણવામાં આવ્યો નથી.
જો દર વર્ષે આવકમાં 5% વધારો થાય તો 10 વર્ષમાં અંદાજિત કુલ આવક ₹75,46,700 થઈ શકે છે.
હવે વિચારો કે આ વ્યક્તિને અકસ્માત થાય અને તે 6 મહિના સુધી કામ ન કરી શકે.
6 મહિનાની આવકનું નુકસાન:
₹50,000 × 6 = ₹3,00,000
એટલે કે માત્ર 6 મહિનાના અકસ્માતને કારણે વ્યક્તિને ₹3 લાખની આવક ગુમાવવી પડી શકે છે.
6. TTD Benefit અને આવકના નુકસાનની સરખામણી
હવે ધારો કે વ્યક્તિની માસિક આવક ₹50,000 છે અને અકસ્માતને કારણે તે 26 અઠવાડિયા સુધી કામ કરી શકતી નથી.
આવકનું નુકસાન:
₹50,000 × 6 મહિના = ₹3,00,000
જો પોલિસીમાં નીચે પ્રમાણે TTD Benefit મંજૂર હોય તો:
- ₹10,000 પ્રતિ અઠવાડિયું × 26 અઠવાડિયાં = ₹2,60,000
- ₹20,000 પ્રતિ અઠવાડિયું × 26 અઠવાડિયાં = ₹5,20,000
- ₹50,000 પ્રતિ અઠવાડિયું × 26 અઠવાડિયાં = ₹13,00,000
આ માત્ર સમજણ માટેની ગણતરી છે. વાસ્તવિક TTD લાભ પોલિસીની સાપ્તાહિક મર્યાદા, મહત્તમ ચુકવણી સમયગાળો, આવકની પાત્રતા અને અન્ય નિયમો પ્રમાણે નક્કી થાય છે.
વીમા કંપની દરેક વ્યક્તિને આટલું વળતર આપશે જ એવું નથી.
7. કોના માટે TTD ખાસ ઉપયોગી છે?
TTD ખાસ કરીને એવા લોકો માટે ઉપયોગી બની શકે છે જેમની આવક તેમની પોતાની કાર્યક્ષમતા પર આધારિત છે.
- Businessmen અને વેપારીઓ.
- Self-employed વ્યક્તિઓ.
- Salaried Employees.
- Doctors અને Professionals.
- Sales અને Marketing Employees.
- Engineers અને Field Workers.
- Drivers.
- પોતાનો વ્યવસાય ચલાવતા લોકો.
જે વ્યક્તિ કામ ન કરે તો તેની આવક બંધ થઈ જાય છે, તેણે TTD કવર વિશે વિચારવું જોઈએ.
8. અકસ્માત વીમામાં શું કવર થતું નથી?
દરેક અકસ્માતનો ક્લેમ મંજૂર થાય જ એવું નથી.
ઘણી પોલિસીઓમાં નીચેની પરિસ્થિતિઓ માટે અપવાદ હોઈ શકે છે:
- Drink and Drive: દારૂ અથવા નશાના પ્રભાવ હેઠળ વાહન ચલાવવાથી થયેલી ઘટના.
- Violation of Law: ગેરકાયદેસર અથવા ગુનાહિત પ્રવૃત્તિ દરમિયાન થયેલી ઈજા.
- Suicide or Self-inflicted Injury: આત્મહત્યાનો પ્રયાસ અથવા જાણીજોઈને પોતાને ઈજા પહોંચાડવી.
- Drug Addiction: નશીલા પદાર્થોના પ્રભાવ સાથે સંબંધિત ઘટનાઓ.
- Hazardous Activities: પોલિસીમાં બાકાત રાખવામાં આવેલી જોખમી પ્રવૃત્તિઓ.
- War and Civil War: યુદ્ધ સંબંધિત બાકાત પરિસ્થિતિઓ.
- Natural Illness: સામાન્ય બીમારીને અકસ્માત તરીકે ગણવામાં આવતી નથી.
આ અપવાદો દરેક વીમા કંપનીમાં એકસરખા નથી. ચોક્કસ પોલિસીનું wording તપાસવું જરૂરી છે.
9. કોણ અકસ્માત વીમો લેવા માટે પાત્ર નથી?
દરેક વ્યક્તિને દરેક વીમા કંપનીમાં સમાન શરતો પર પોલિસી મળતી નથી.
કેટલીક પરિસ્થિતિઓમાં અરજી નકારવામાં આવી શકે અથવા વિશેષ શરતો લાગુ થઈ શકે છે:
- પોલિસીની નક્કી કરેલી વયમર્યાદા બહાર હોય.
- ખૂબ જોખમી વ્યવસાય સાથે સંકળાયેલા હોય.
- વીમા કંપનીની Underwriting Policy મુજબ પાત્ર ન હોય.
- જરૂરી દસ્તાવેજો અથવા આવકના પુરાવા ઉપલબ્ધ ન હોય.
- અન્ય સંબંધિત જોખમો અથવા અપંગતાને કારણે વિશેષ શરતો લાગુ પડતી હોય.
દરેક વીમા કંપનીની પાત્રતા અલગ હોઈ શકે છે.
10. શું ઉંમર વધવાથી અકસ્માત વીમાનું પ્રીમિયમ વધે છે?
ઘણી Personal Accident Insurance Policiesમાં પ્રીમિયમની ગણતરી હેલ્થ ઇન્શ્યોરન્સથી અલગ રીતે કરવામાં આવે છે.
પ્રીમિયમ નક્કી કરતી વખતે નીચેના પરિબળો મહત્વના હોઈ શકે છે:
- વ્યવસાય અને વ્યવસાયનું જોખમ.
- પસંદ કરેલી Sum Insured.
- TTD Benefit.
- પસંદ કરેલા અન્ય લાભો.
- વીમા કંપનીના નિયમો.
ઘણી પ્રોડક્ટ્સમાં ઉંમર કરતાં વ્યવસાય અને જોખમ મહત્વપૂર્ણ હોઈ શકે છે. જોકે દરેક પોલિસીમાં પ્રીમિયમ ઉંમર વધવા છતાં સ્થિર રહેશે એવું કહી શકાય નહીં.
પોલિસી ખરીદતાં પહેલાં પ્રીમિયમ અને રિન્યુઅલની શરતો તપાસવી જરૂરી છે.
11. TTD Claim કેવી રીતે મેળવવો?
TTD Claim માટે સામાન્ય રીતે નીચેની પ્રક્રિયા અનુસરવી પડે છે:
- અકસ્માતની જાણ વીમા કંપનીને કરવી.
- યોગ્ય હોસ્પિટલમાં સારવાર કરાવવી.
- ડૉક્ટર પાસેથી કામ કરવા માટે અસમર્થ હોવાનો સમયગાળો દર્શાવતું પ્રમાણપત્ર મેળવવું.
- Claim Form ભરવો.
- Medical Reports અને Discharge Summary જમા કરાવવી.
- જરૂરી હોય ત્યાં FIR અથવા અકસ્માતનો રિપોર્ટ આપવો.
- આવક અને વ્યવસાયના પુરાવા રજૂ કરવા.
- વીમા કંપનીની તપાસ અને મંજૂરીની પ્રક્રિયા પૂર્ણ કરવી.
ક્લેમ મંજૂર થયા પછી પોલિસીની શરતો પ્રમાણે ચુકવણી થાય છે.
12. માત્ર Health Insurance પૂરતું કેમ નથી?
ઘણા લોકો પાસે ₹10 લાખ, ₹25 લાખ અથવા ₹1 કરોડનું Health Insurance હોય છે.
પરંતુ એક પ્રશ્ન છે:
હોસ્પિટલનો ખર્ચ તો હેલ્થ ઇન્શ્યોરન્સ ચૂકવી શકે, પરંતુ અકસ્માત પછી 6 મહિના સુધી તમારો પગાર કે વ્યવસાયની આવક બંધ થઈ જાય તો તેની ભરપાઈ કોણ કરશે?
Health Insurance અને Personal Accident Insurance બંનેની ભૂમિકા અલગ છે.
Health Insurance: પોલિસીની શરતો મુજબ બીમારી અથવા અકસ્માતની સારવારનો ખર્ચ કવર કરે છે.
Personal Accident Insurance: અકસ્માતને કારણે મૃત્યુ અથવા અપંગતા માટે પોલિસી મુજબ આર્થિક વળતર આપે છે.
TTD Benefit: અકસ્માતને કારણે કામચલાઉ સંપૂર્ણ અપંગતા સર્જાય ત્યારે આવકના નુકસાનમાં મદદ કરી શકે છે.
એટલે બંને વીમા એકબીજાના વિકલ્પ નથી, પરંતુ અલગ જરૂરિયાત પૂરી કરે છે.
13. અંતિમ સંદેશ
આપણે આપણા પરિવાર માટે ઘર, વાહન, રોકાણ અને બચતનું આયોજન કરીએ છીએ.
પરંતુ જે વ્યક્તિ આ બધું કમાઈને આપે છે, તેની આવકનું રક્ષણ કરવાનું પણ એટલું જ જરૂરી છે.
યાદ રાખો:
- Health Insurance સારવારના ખર્ચમાં મદદ કરે છે.
- Life Insurance મૃત્યુ પછી પરિવારને આર્થિક સુરક્ષા આપે છે.
- Personal Accident Insurance અકસ્માતને કારણે મૃત્યુ અથવા અપંગતામાં આર્થિક સહારો આપી શકે છે.
- TTD Benefit કામચલાઉ સંપૂર્ણ અપંગતાના સમયગાળામાં આવકના નુકસાનને પહોંચી વળવામાં મદદ કરી શકે છે.
વીમો અકસ્માત થતો અટકાવી શકતો નથી, પરંતુ અકસ્માત પછી આર્થિક મુશ્કેલી ઘટાડવામાં મદદ કરી શકે છે.
આજે તમે કમાઈ રહ્યા છો, પરંતુ આવતીકાલે અકસ્માતને કારણે કામ ન કરી શકો તો શું થશે?
આ પ્રશ્નનો જવાબ આજે જ શોધવો જરૂરી છે.
જાગૃત બનો, યોગ્ય માહિતી મેળવો અને તમારા પરિવારની આર્થિક સુરક્ષા માટે યોગ્ય આયોજન કરો.
આ લેખનો હેતુ સામાન્ય લોકોને અકસ્માત વીમા અને ખાસ કરીને TTDના મહત્વ વિશે જાગૃત કરવાનો છે.
DISCLAIMER
આ લેખ માત્ર શૈક્ષણિક, માહિતીપ્રદ અને જનજાગૃતિના હેતુથી તૈયાર કરવામાં આવ્યો છે.
- આ લેખ કોઈ ચોક્કસ વીમા કંપની અથવા વીમા પ્રોડક્ટ ખરીદવાની ભલામણ નથી.
- લેખમાં દર્શાવેલા તમામ ઉદાહરણો અને ગણતરીઓ માત્ર સમજણ માટે છે.
- TTD, PTD, PPD અને અન્ય લાભો સંબંધિત પોલિસીમાં સામેલ હોય અને તમામ શરતો પૂર્ણ થતી હોય ત્યારે જ મળવાપાત્ર છે.
- દરેક વીમા કંપનીની પાત્રતા, અપવાદો, પ્રીમિયમ, ક્લેમ પ્રક્રિયા અને ચુકવણીની મર્યાદા અલગ હોઈ શકે છે.
- વીમો ખરીદતાં પહેલાં Policy Wording, Customer Information Sheet (CIS), Exclusions અને Terms & Conditions ધ્યાનપૂર્વક વાંચવા.
- આ લેખને વ્યક્તિગત નાણાકીય, કાનૂની અથવા વીમા સલાહ તરીકે ગણવો નહીં.
- લેખક અથવા Accurate Money દ્વારા કોઈ ક્લેમ મંજૂરી કે નિશ્ચિત વળતરની ગેરંટી આપવામાં આવતી નથી.
સંદર્ભ: ભારત સરકારનું Ministry of Road Transport and Highways – Road Accidents in India Report અને સંબંધિત વીમા પોલિસીના નિયમો.
For general education only — not investment or insurance advice. Read the policy wording or scheme documents before you decide.
Comments
No comments yet.
Thank you! Your comment will show here after our team reads it.